Pourquoi le financement e-santé bloque dès le départ
En France, le financement e-santé reste un parcours d’obstacles. Pourtant, la tech pure lève des milliards chaque année. Alors, pourquoi tant de startups e-santé disparaissent-elles sans bruit ? Pour le comprendre, prenons un cas concret.
Une startup développe un outil d’aide au diagnostic par intelligence artificielle. D’abord, la validation clinique lui prend 18 mois. Ensuite, le marquage CE selon le règlement MDR exige 12 mois de plus. Ainsi, ses premiers revenus n’arrivent qu’au 36e mois. Entre-temps, elle a déjà dépensé 2,3 millions d’euros.
Or, chaque financeur lui ferme la porte pour une raison différente. La banque estime qu’elle relève de la santé et non de la tech. Le fonds santé, lui, attend une validation clinique publiée. Quant au fonds tech, il juge les cycles trop longs et ne maîtrise pas la réglementation MDR.
Finalement, l’entreprise est placée en liquidation judiciaire au 28e mois. De plus, elle n’apparaîtra dans aucune statistique d’échec e-santé, car on la classera en « défaillance tech ». Voilà donc le premier angle mort du financement e-santé français. D’ailleurs, le magazine Forbes France parle à ce sujet d’un véritable paradoxe.
Financement e-santé, tech et PME : des écarts chiffrés
En effet, les chiffres de 2023 montrent des inégalités très nettes entre trois secteurs.
Secteur | Fonds levés (2023) | Situation | Vallée de la mort |
|---|---|---|---|
E-santé / healthtech | 1,8 Md€ | 2 700 entreprises, 67 % en difficulté de trésorerie | 3 à 7 ans |
Tech générale | 5,7 Md€ | Cycles courts et prévisibles | 2 à 3 ans (Séries A/B) |
PME traditionnelles | — | 61 % ont du mal à obtenir un crédit | Pas de vallée, mais forte mortalité les 3 premières années |
Côté healthtech, le média spécialisé Option Finance constate une situation financière de plus en plus tendue pour les jeunes entreprises du secteur. Par ailleurs, France Digitale chiffre à 5,7 milliards d’euros les montants levés par la tech générale. Enfin, les PME traditionnelles rencontrent surtout des problèmes de garanties, comme le souligne le rapport du Sénat sur le financement des PME et des ETI. Cependant, leur secteur reste clairement défini.
Le constat est donc brutal. La tech générale lève trois fois plus, avec des cycles deux fois plus courts. Mais le vrai problème se situe ailleurs. En réalité, l’e-santé n’existe pas dans les classifications officielles.
Les 5 angles morts du financement e-santé
1. Une entreprise e-santé ne rentre dans aucune case
Une startup e-santé jongle en permanence entre deux mondes. D’un côté, elle peut relever du code NAF 86, celui des activités pour la santé humaine[2]. De l’autre, elle peut dépendre du code 62.02A, consacré au conseil en systèmes informatiques. En plus, elle doit respecter la réglementation sanitaire MDR ou IVDR. Pourtant, les investisseurs l’évaluent souvent avec des critères purement tech.
Ce flou a des conséquences très concrètes. D’abord, les investisseurs tech appliquent des grilles inadaptées, car ils attendent un lancement en 12 à 18 mois. Ensuite, les investisseurs santé exigent des validations cliniques que l’amorçage ne peut pas financer. Enfin, les banques hésitent entre les critères santé et les critères tech. Résultat : 34 % des PME e-santé citent les garanties bancaires comme premier frein, contre 24 % dans la tech pure[3].
2. Une vallée de la mort deux fois plus longue
Dans la tech classique, la « vallée de la mort » dure environ deux à trois ans. En général, la startup valide son marché, puis lève une Série A pour grandir. En revanche, l’e-santé traverse deux vallées successives.
La première couvre les années 1 à 3. Durant cette période, l’entreprise mène ses essais cliniques et obtient le marquage CE. De plus, elle doit décrocher la certification HDS si elle héberge des données de santé. Pendant tout ce temps, elle ne génère aucun revenu.
La seconde s’étend des années 4 à 7. Cette fois, la startup doit convaincre le marché. Par exemple, le référencement hospitalier prend à lui seul 18 à 36 mois. Ensuite viennent les négociations avec la CNAM et les ARS, puis le déploiement dans plusieurs établissements.
Entre les deux, l’entreprise traverse donc un véritable no man’s land financier. Les fonds d’amorçage sont déjà sortis. Cependant, les fonds de Série A attendent encore des preuves de traction. D’après le Panorama 2024 de France Biotech, 43 % des MedTech jugent cette phase critique.
3. L’autocensure des entrepreneurs
Selon le rapport du Sénat déjà cité, 28 % des PME renoncent à demander un crédit, car elles anticipent un refus. Or, ce chiffre grimperait à 41 % dans l’e-santé, d’après une étude non publiée de la Technopole Amiens (2023).
Pourquoi un tel écart ? En fait, les banques ont durci leurs exigences de garanties sans le dire officiellement. Ainsi, les entrepreneurs apprennent par le bouche-à-oreille qu’il est inutile d’essayer. De plus, cet angle mort reste invisible dans les statistiques. En effet, une entreprise qui ne demande rien n’est jamais comptée comme « refusée ».
4. Le plafond de verre des 20 millions d’euros
En France, les tours de table de plus de 20 millions d’euros restent rares en e-santé. D’abord, les fonds spécialisés santé plafonnent souvent entre 10 et 15 millions. Ensuite, les fonds tech refusent les cycles longs du secteur. Enfin, les fonds internationaux exigent généralement une présence aux États-Unis et un agrément FDA.
Par conséquent, des groupes étrangers rachètent les pépites françaises avant leur expansion européenne. Par exemple, Philips a racheté Cardiologs, spécialiste de l’IA en cardiologie, avant sa Série C. La Fabrique de l’Industrie résume bien ce phénomène : des racines françaises, mais des ailes étrangères[4].
5. Des coûts réglementaires sous-estimés
Le passage au règlement MDR coûte entre 150 000 et 800 000 euros, selon la classe du dispositif. Pourtant, les business plans présentés aux investisseurs tech sous-estiment souvent ces dépenses. En effet, ces investisseurs connaissent mal la réglementation médicale.
Conséquence : les dépenses explosent entre le 18e et le 24e mois. Or, c’est précisément le moment où la trésorerie d’amorçage s’épuise. D’ailleurs, Option Finance indique que 67 % des entreprises e-santé déclarent des difficultés de trésorerie en 2024, contre 34 % en 2021.
Quelles solutions pour améliorer le financement e-santé ?
Créer une classification officielle « healthtech »
D’abord, il faudrait reconnaître officiellement la healthtech. Par exemple, un nouveau code NAF dédié, baptisé 62.02H, pourrait couvrir le conseil et le développement d’IA en santé. De plus, Bpifrance pourrait adapter ses critères d’éligibilité. Les banques, elles, disposeraient enfin de grilles d’analyse spécifiques. Selon une estimation inspirée du modèle fintech (2018-2023), le taux de refus bancaire pourrait ainsi baisser de 40 %.
Lancer des fonds hybrides publics-privés
Ensuite, des fonds mixtes permettraient de traverser la vallée de la mort étendue. Concrètement, Bpifrance apporterait 40 % des montants et des fonds privés santé les 60 % restants. Ces fonds proposeraient des tickets de 3 à 8 millions d’euros. En outre, ils incluraient un accompagnement réglementaire. D’ailleurs, des fonds européens spécialisés, comme Heal Capital, montrent déjà l’intérêt de ce type de modèle.
Renforcer le financement non dilutif
Par ailleurs, plusieurs dispositifs existent déjà, mais restent sous-utilisés. Ainsi, les avances remboursables de Bpifrance n’atteignent que 12 % d’attribution en e-santé, contre 34 % dans la tech. De même, le crédit d’impôt recherche pourrait être majoré pour les essais cliniques. Quant à l’EIC Accelerator européen, son taux de succès plafonne à 8 % pour l’e-santé. L’objectif serait donc de doubler les enveloppes dédiées au secteur.
Former des consortiums pour les grosses levées
Enfin, les tours de plus de 20 millions d’euros exigent des moyens collectifs. Pour cela, un fonds souverain dédié à la healthtech pourrait voir le jour, sur le modèle du Fonds Ambition Biotech. En parallèle, une syndication européenne réunissant au moins trois pays renforcerait les tours de table. De plus, des incitations fiscales limiteraient les rachats étrangers trop précoces. Le Trésor rappelle d’ailleurs le rôle central du capital-risque dans la croissance des startups françaises[5]. L’ambition : passer de 3 tours de plus de 20 millions par an en 2023 à 15 tours par an d’ici 2027.
Financement e-santé : ce qu’il faut retenir
Les angles morts du financement e-santé ne sont pas une fatalité. En réalité, ils naissent d’un décalage structurel. D’un côté, la réglementation classe l’e-santé dans la santé. De l’autre, les investisseurs l’évaluent comme de la tech. Et entre les deux, les banques ne savent pas où la placer.
La solution ne consiste donc pas à choisir un camp. Au contraire, il faut bâtir un écosystème hybride qui reconnaît cette double nature. Pour cela, la France a besoin de classifications adaptées et de fonds qui maîtrisent à la fois la tech et la réglementation. De plus, elle doit renforcer les aides non dilutives pendant les phases critiques. Enfin, les entrepreneurs ont besoin d’un accompagnement méthodologique spécifique.
Vous souhaitez aller plus loin sur le sujet ? Alors, découvrez nos autres articles consacrés au financement des startups et à l’innovation en santé.
On a financé la construction des entrepôts de données de santé. Pas leur usage.
Tout DSI hospitalier connaît la scène. Un appel à projets finance un équipement, puis l’équipe l’installe, le rend conforme et opérationnel. Pourtant, son usage réel ne ressemble jamais tout à fait à ce que la candidature annonçait. On l’impute en général à la conduite du changement ou au manque de temps médical.
Pour les entrepôts de données de santé, cependant, l’explication est plus simple. Et l’administration l’a elle-même écrite il y a trois ans et demi.
Ce que dit la note du 21 mars 2023
Ce jour-là, le groupe de travail Financement adresse une note au Comité stratégique du Système national des données de santé ¹. Elle constate que les établissements ne peuvent pas toujours analyser leurs données, faute de les avoir organisées en entrepôts. De plus, elle estime que l’absence de financement dédié peut expliquer cette sous-exploitation.
Le coût d’un entrepôt de données de santé
La note chiffre ensuite ce qu’il faudrait. Elle prévoit deux millions d’euros par an de développement pendant cinq ans, puis trois millions par an de fonctionnement. Ce modèle concerne une trentaine d’entrepôts de taille critique, soit soixante à quatre-vingt-dix millions d’euros par an.
Par ailleurs, une enquête auprès de six CHU situe le coût de fonctionnement annuel, hors mise en place, entre 707 000 et 1 940 000 euros. La médiane s’établit à 974 000 euros. Enfin, la note qualifie l’appel à projets alors en cours de financement d’amorçage considérable, mais sans perspective pérenne pour les établissements qui s’engagent.
Ce qui a été financé : 75 millions pour construire
L’appel à projets « Accompagnement et soutien à la constitution d’entrepôts de données de santé hospitaliers » démarre en juillet 2022. La DGOS le pilote et Bpifrance l’opère. Au total, il retient seize lauréats en deux vagues. Comme le précise le communiqué du gouvernement sur les lauréats, son enveloppe réunit quarante millions de France 2030 et trente-cinq millions de l’ONDAM. Elle passe ainsi de cinquante à soixante-quinze millions d’euros en mars 2023 ².
L’objet du financement figure dans son intitulé : constituer. Il s’agit donc d’acquérir l’infrastructure, de bâtir les chaînes d’extraction et de pseudonymisation, d’installer une gouvernance et d’homologuer la sécurité. En revanche, les documents publics de l’appel à projets ne conditionnent l’aide à aucun volume de réutilisation ultérieur.
Le résultat est donc conforme à l’intention. En effet, la cartographie du LINC, le laboratoire d’innovation numérique de la CNIL, recense cent vingt-cinq entrepôts au 1er septembre 2025. Les entrepôts existent.
Ce que l’on mesure de leur usage
Presque rien, et c’est le cœur du problème. Aucune instance ne publie d’indicateur national d’usage des entrepôts autorisés. Il n’existe ni suivi de leur activité, ni recensement des publications qui en sont issues, ni chiffrage des coûts de maintien que les établissements supportent sur fonds propres après la fin des subventions. Autrement dit, on sait combien d’entrepôts ont vu le jour. Mais on ne sait pas ce qu’ils produisent.
L’exception de l’entrepôt de l’AP-HP
Sauf en un endroit. La note de 2023 détaille en effet le cas de l’entrepôt de l’AP-HP, le premier autorisé et le plus doté. On y compte deux cent quarante et un projets déposés au comité scientifique et éthique et trente-quatre publications, dont neuf de rang A. Pourtant, seuls six pour cent des projets sont terminés.
Le premier chiffre circule volontiers, le dernier jamais. Ce chiffre n’accuse personne, toutefois. Il décrit simplement ce qui arrive quand on dote une infrastructure pour exister et non pour produire.
Un ralentissement des créations
Un second signal vient du LINC lui-même : trente et un entrepôts nouveaux en 2024, puis quatorze sur les huit premiers mois de 2025. Ainsi, la création ralentit au moment où l’amorçage s’épuise.
La correction : financer l’usage avec DAtAE
L’administration a vu le problème. C’est pourquoi le programme DAtAE finance l’usage plutôt que la construction. D’après le communiqué de juin 2024 du Health Data Hub, sa première campagne dote quinze projets dans neuf établissements pour 3,5 millions d’euros. Deux campagnes ont suivi depuis. De plus, la plus récente conditionne la recevabilité à une attestation de conformité de l’entrepôt hôte.
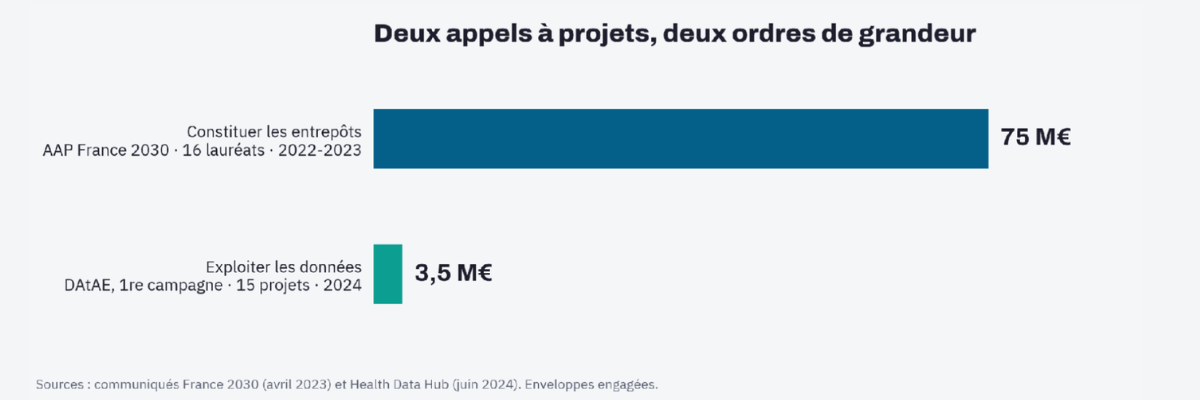
Soixante-quinze millions pour bâtir, trois millions et demi pour la première campagne d’exploitation. Les deux dispositifs n’ont ni la même durée ni le même objet : la comparaison porte sur l’intention du financeur, pas sur un rendement.
Ce qu’il resterait à faire pour les entrepôts de données de santé
Il ne s’agit pas de regretter la dépense. Les entrepôts sont utiles, l’amorçage était nécessaire, et la France dispose d’un maillage qu’elle n’avait pas il y a cinq ans. Il s’agit plutôt de constater qu’un instrument conçu pour financer une construction ne produit pas, par lui-même, un usage. Pour approfondir ce sujet, lisez aussi notre article sur la gouvernance des données hospitalières.
D’ailleurs, l’administration a écrit le correctif en même temps que le diagnostic. La note de 2023 proposait en effet une part fixe couvrant le fonctionnement, sous des conditions vérifiables. Elle y ajoutait une part variable indexée sur l’activité : projets réalisés, publications, bases partagées au catalogue, délai d’accès, qualité des données. Or, aucun de ces indicateurs ne fait aujourd’hui l’objet d’une publication.
C’est donc la seule chose à demander : non pas davantage de crédits, mais des crédits de fonctionnement assortis d’une obligation de rendre compte. Car un entrepôt est un lieu de flux, il existe pour que quelque chose en sorte. Un entrepôt dont rien ne sort n’est pas un entrepôt, c’est un stock. Et au prochain arbitrage budgétaire, un stock ne se défend pas.
Sources
Health Data Hub, groupe de travail Financement, Note au Comité stratégique du Système national des données de santé : financement des entrepôts de données de santé au sein des CHU, 21 mars 2023.
Ministère de l’Enseignement supérieur et de la Recherche, France 2030 : six premiers lauréats pour constituer et consolider des entrepôts de données de santé hospitaliers, 3 avril 2023.
G_NIUS, page des lauréats de l’appel à projets Entrepôts de données de santé hospitaliers.
LINC, CNIL, cartographie des entrepôts de données de santé, mise à jour 2025 (données au 1er septembre 2025).
DGOS et Health Data Hub, Développer la recherche grâce aux entrepôts de données de santé hospitaliers : résultats du programme DAtAE, juin 2024.
DGOS, note d’information n° DGOS/RI1/2025/150 du 16 octobre 2025 relative à l’appel à projets de recherche « Données de santé et Applications » pour l’année 2025.
Nicolas Schneider
https://juliashift.euConsultant senior, gouvernance et gestion des risques de l'IA en santé | Fondateur de JuliaShift | Évaluateur Bpifrance (santé numérique) et Commission européenne (Horizon Europe) | Concepteur du module IA & santé, Université de Picardie Jules Verne (2IS)